首頁 > 部落格
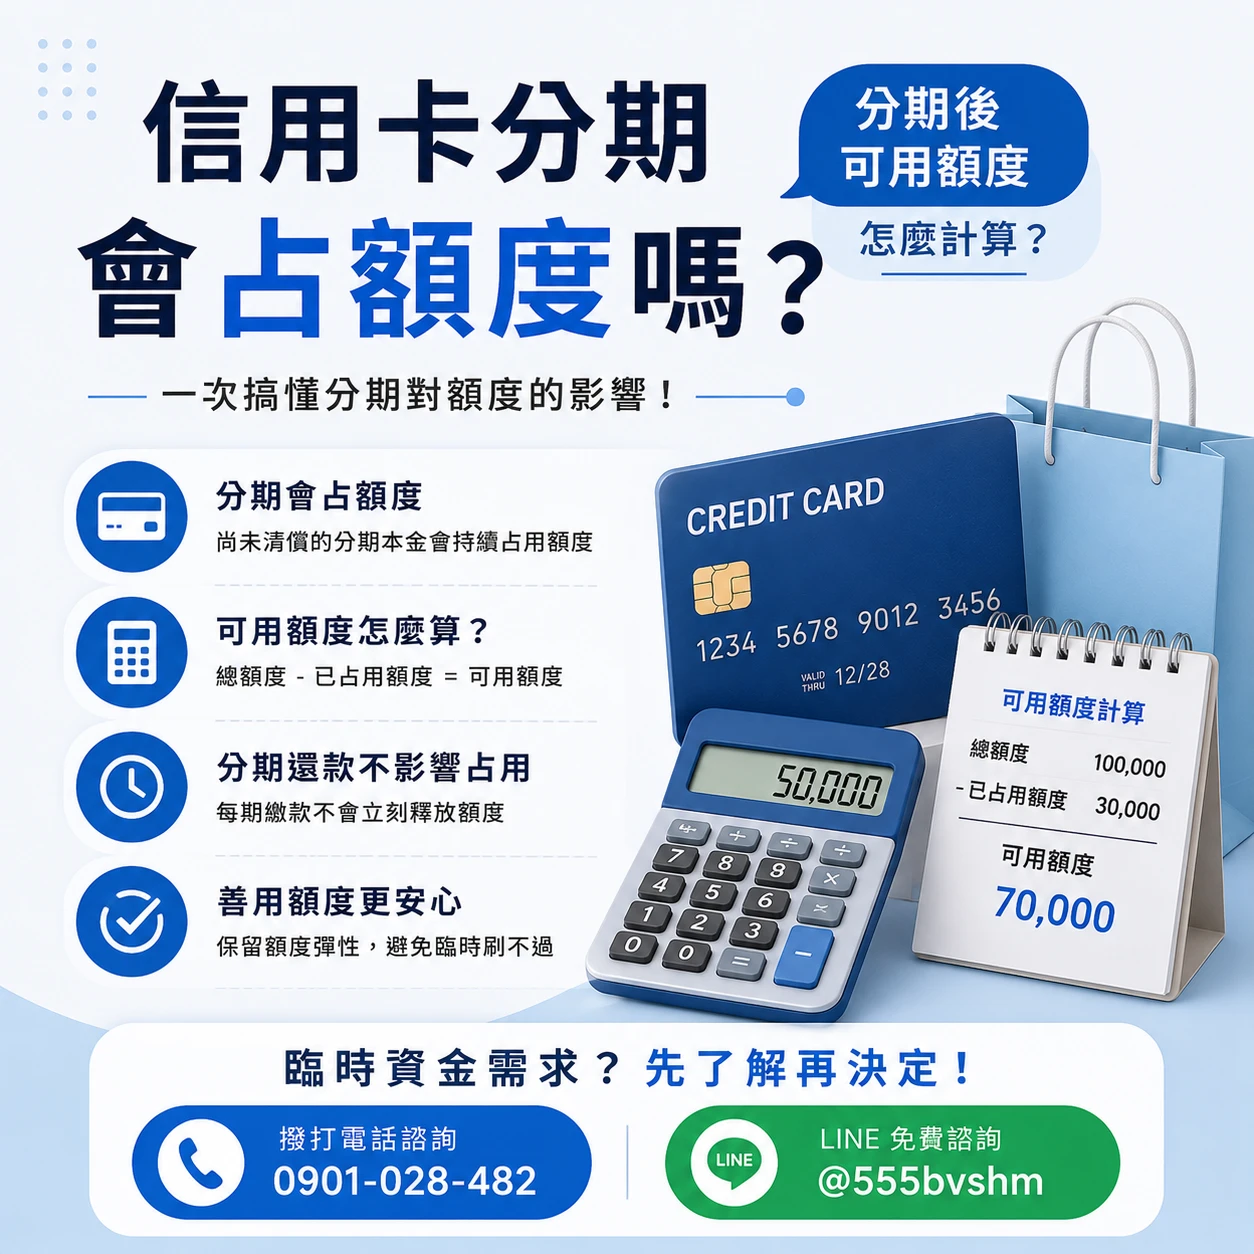
很多人辦理信用卡分期前都會問: 「信用卡分期會占額度嗎?」 「明明每個月只繳一小部分,為什麼可用額度卻少了很多?」 其實信用卡分期的「每月應繳金額」與「信用額度如何占用」是兩個不同概念, 實際計算方式也可能依發卡銀行與分期方案不同。
準備刷卡時才發現信用卡額度不夠, 或近期剛好有大額消費、臨時資金需求,該怎麼辦? 信用卡額度不足時,不一定只有「再辦一張卡」這個選項, 還可以依實際需求評估臨時調高額度、永久調額、信用卡分期 或其他適合的資金安排方式。
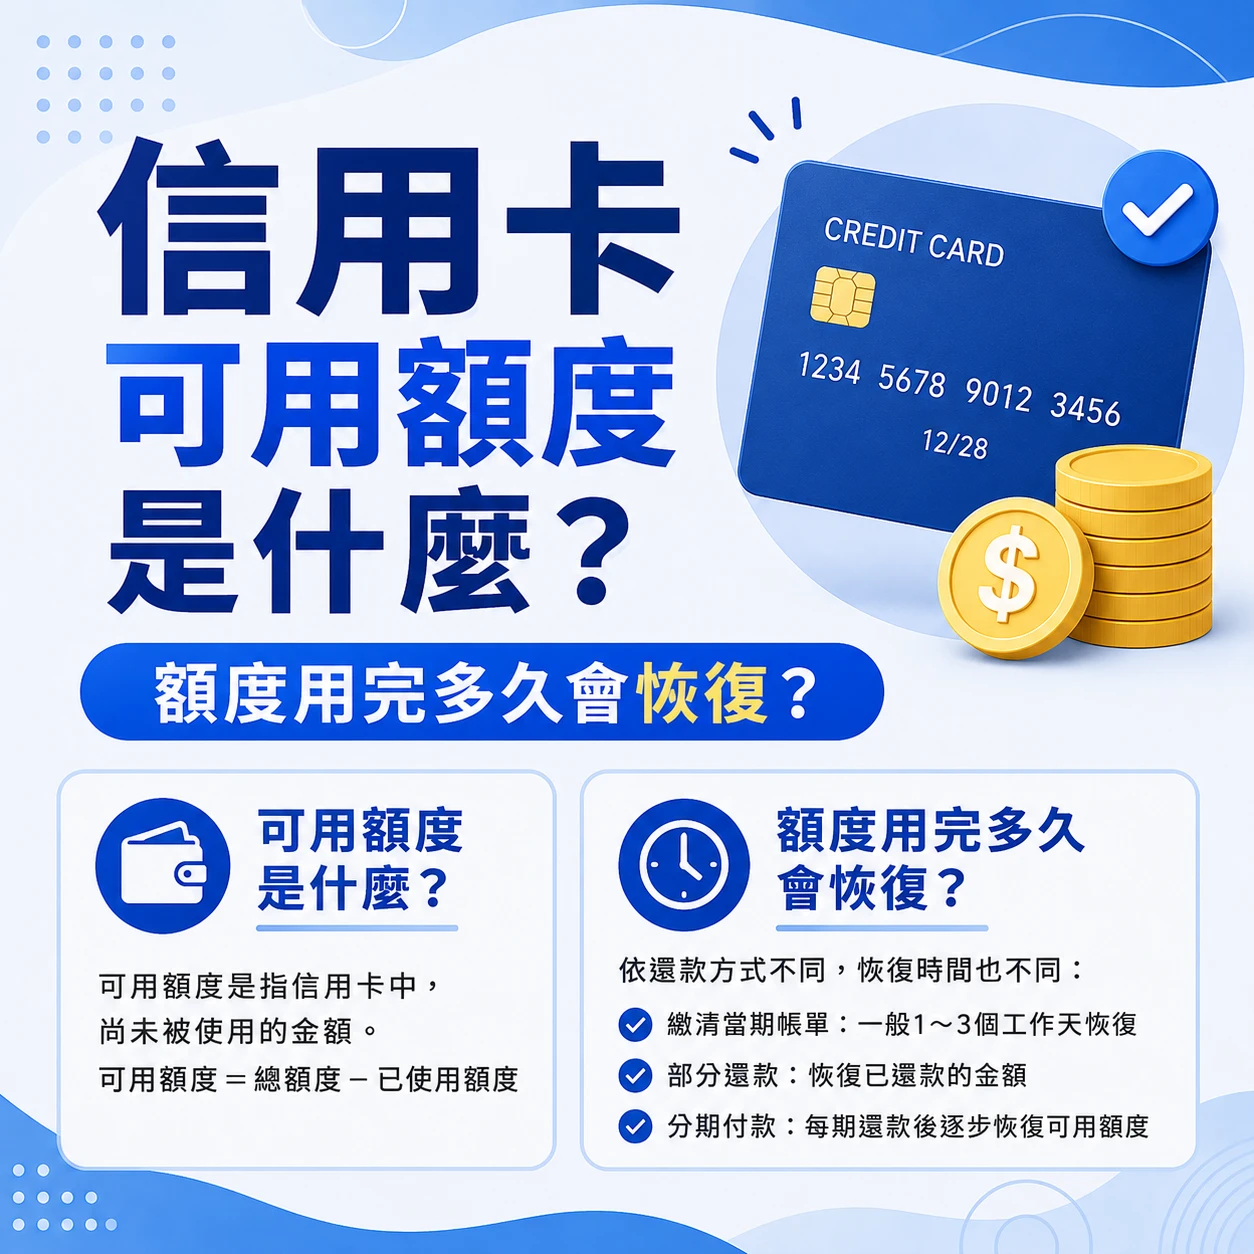
信用卡明明有10萬元額度,為什麼銀行APP卻顯示只剩3萬元可以刷? 「信用卡額度」和「信用卡可用額度」其實不是完全相同的概念。 已經刷卡的消費、分期、尚未完成入帳的交易,都可能影響目前真正可以使用的額度。
臨時遇到房租、醫療、家庭支出、帳單或其他突發狀況, 如果急用5萬元,短時間內要去哪裡準備? 5萬元雖然屬於相對小額的資金需求,但如果手上現金不足, 還是可能需要評估信用卡預借現金、信用卡分期、小額信貸 或其他資金安排方式。
突然遇到帳單、房租、生活費、家庭支出或其他臨時費用, 手上卻剛好急用3萬元,該怎麼處理? 3萬元看似不是非常大的金額,但如果短時間內現金不足, 還是可能造成不小的壓力。
信用卡帳單來了,手上現金卻不夠一次繳清, 很多人會看到帳單上的「最低應繳金額」, 想說只要先繳最低就可以。 但「只繳最低」並不等於剩下的卡費不用繳, 未繳清的帳款可能會進入信用卡循環信用, 並依發卡銀行核定的循環信用利率計算利息
月中就發現生活費快不夠,但距離下一次發薪日還有一段時間, 很多人會開始搜尋「月中沒錢怎麼辦」、 「薪水還沒入帳怎麼撐」或「短期資金不足怎麼辦」。 如果只是單次支出較多造成現金流吃緊, 可以先從重新安排支出、信用卡支付、分期或其他短期資金方式評估。
房租繳費日期到了,薪水卻還沒入帳,或剛好遇到其他突發支出, 很多人都會搜尋「房租沒錢怎麼辦」、 「臨時要繳房租怎麼辦」、 「短期資金不足有哪些方法」。 如果只是短期現金流出現落差,第一步不是急著取得越多資金越好, 而是先確認房租金額、最晚付款時間,以及下一筆收入什麼時候進來。
當舖屬於以動產質押取得資金的借款方式; 信用卡則本質上屬於支付工具,因此涉及信用卡的交易仍應有真實商品或服務內容。
想知道兩者差在哪、哪一種比較快、需要哪些條件。 其實兩者性質不同,小額信貸屬於銀行授信產品, 而信用卡本身則是支付工具,因此不能只用「哪個比較快」來比較。
想了解刷卡換現金額度時, 很多人會直接看信用卡上寫的總額度, 但真正影響當下能不能完成交易的, 通常是目前可用額度。 已經刷卡的消費、信用卡分期、預借現金或其他尚未清償的帳款, 都可能占用信用額度。
很多人第一個問題就是: 「我的信用卡有10萬元額度,是不是就代表可以刷10萬元?」 其實信用卡的總額度、可用額度與實際刷卡金額並不是完全相同的概念。 已有消費、信用卡分期、尚未入帳交易等,都可能影響目前真正可以使用的額度。